UMKM Belum Pulih, Kredit Perbankan Hanya Tumbuh 1 Persen
Senin, 09 November 2026 | 18:14 WIB
-
 Hasiholan
 Hasiholan
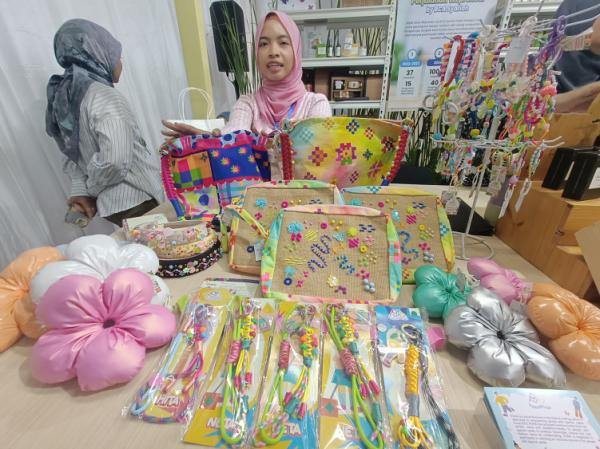
JAKARTA, iNewsTangsel.id - Pemulihan usaha mikro, kecil, dan menengah (UMKM) belum sepenuhnya berjalan meski pandemi Covid-19 telah berlalu. Tekanan daya beli masyarakat, pendapatan yang belum stabil, hingga beban pinjaman perbankan membuat sebagian pelaku usaha masih kesulitan mengembangkan bisnisnya.
Kondisi tersebut tercermin dari pertumbuhan kredit UMKM yang hanya mencapai sekitar 1 persen secara tahunan (year on year/yoy) hingga Juni 2026. Angka itu jauh di bawah target pertumbuhan kredit UMKM sepanjang tahun ini yang dipatok sebesar 8-9 persen.

Rendahnya penyaluran kredit tidak hanya menunjukkan melemahnya permintaan pembiayaan, tetapi juga menggambarkan kemampuan pelaku UMKM yang belum sepenuhnya pulih untuk menyerap pinjaman baru.
Pengamat Ekonomi sekaligus Wakil Direktur Institute for Development of Economics and Finance (INDEF), Eko Listiyanto, menilai pelemahan daya beli masyarakat menjadi salah satu faktor utama yang menghambat pemulihan UMKM.
Menurut dia, konsumen utama produk UMKM, khususnya masyarakat menengah bawah, masih menghadapi tekanan ekonomi. Kondisi tersebut terlihat dari pertumbuhan kredit konsumsi yang hanya sekitar 5 persen, jauh di bawah pertumbuhan kredit secara keseluruhan yang berada di atas 13 persen.
Selain itu, rata-rata saldo tabungan masyarakat dengan simpanan di bawah Rp100 juta hanya sekitar Rp1,6 juta. Kondisi ini mengindikasikan terbatasnya kemampuan masyarakat untuk meningkatkan konsumsi.
Di sisi lain, pelaku UMKM juga masih menghadapi persoalan pembayaran pinjaman setelah berakhirnya program restrukturisasi kredit dari Otoritas Jasa Keuangan (OJK). Kini, keputusan restrukturisasi sepenuhnya bergantung pada kebijakan dan kemampuan masing-masing bank.
Eko menilai restrukturisasi kredit masih perlu dipertimbangkan untuk sektor UMKM tertentu yang mengalami tekanan berat akibat kondisi ekonomi.

"Jika situasi ekonomi semakin melemah, opsi restrukturisasi terbatas di beberapa sektor UMKM yang masih tertekan berat oleh kondisi ekonomi dapat diberlakukan kembali. Meskipun, restrukturisasi ini bukan menghapus tetapi memperpanjang tenor," ujarnya, Senin (9/11/2026).
Menurut Eko, pemulihan UMKM tidak cukup hanya melalui kemudahan akses pembiayaan. Pemerintah perlu mendorong peningkatan daya beli masyarakat agar permintaan terhadap produk UMKM kembali tumbuh.
Pengamat Ekonomi Universitas Paramadina, Wijayanto Samirin, juga menilai penanganan kredit bermasalah UMKM perlu dilakukan secara selektif. Dia mengusulkan agar kredit pelaku usaha dikelompokkan berdasarkan kondisi dan kemampuan masing-masing debitur.

Kelompok pertama merupakan UMKM yang masih memiliki peluang bertahan sehingga dapat diberikan restrukturisasi kredit disertai pendampingan intensif.
Kelompok kedua adalah pelaku usaha yang sudah berhenti beroperasi, memiliki pinjaman relatif kecil, dan tidak menunjukkan indikasi niat buruk. Untuk kategori ini, opsi hapus buku dapat dipertimbangkan agar pelaku usaha memiliki kesempatan memulai bisnis kembali.
Sementara kelompok ketiga merupakan debitur yang berpotensi meningkatkan kredit bermasalah atau non-performing loan (NPL) dan memiliki indikasi niat buruk. Terhadap kelompok tersebut, penagihan tetap perlu dilakukan secara normal.

Di tengah kondisi tersebut, perbankan juga menghadapi dilema antara memperluas pembiayaan UMKM dan menjaga kualitas kredit. Bank Sahabat Sampoerna, misalnya, masih melanjutkan restrukturisasi melalui penyesuaian persyaratan pembayaran agar beban angsuran debitur lebih ringan.
Chief ESME Bank Sahabat Sampoerna, Rudy Mahasin, mengatakan restrukturisasi menjadi salah satu langkah untuk membantu pelaku UMKM bertahan sekaligus menjaga kualitas pembiayaan perbankan.
Situasi ini menunjukkan pemulihan UMKM masih membutuhkan perhatian lebih dari pemerintah dan industri perbankan. Tanpa perbaikan daya beli dan penyelesaian beban kredit lama, peningkatan penyaluran pembiayaan berisiko tidak diikuti kemampuan pelaku usaha untuk membayar pinjaman.
Editor: Hasiholan Siahaan